Impuesto a la Piedra: El fallo Marengo, el antecedente judicial que las mineras invocan en sus demandas contra Olavarría
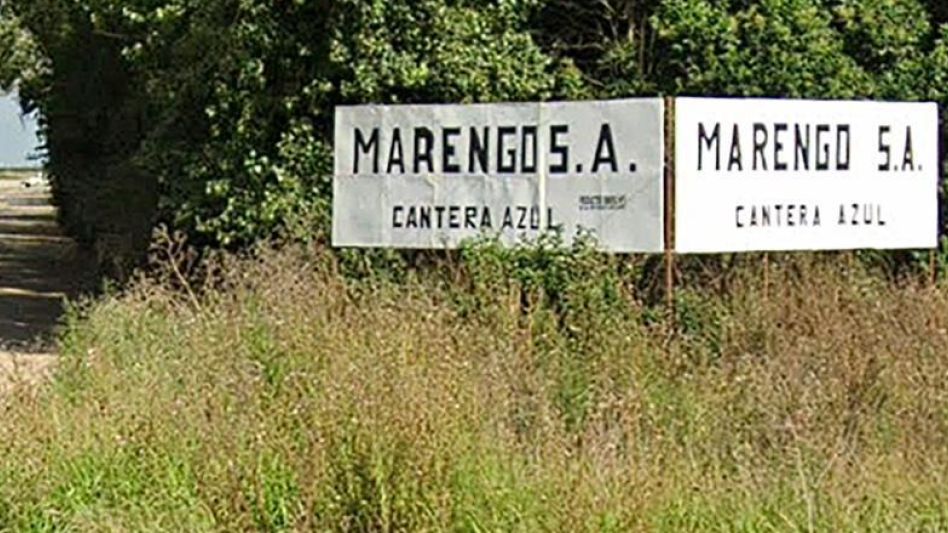
Las demandas que Cantera Piatti S.A. y Canteras Argentinas S.A. presentaron ante la Justicia Federal para cuestionar el Impuesto a la Piedra que cobra la Municipalidad de Olavarría tienen un antecedente en común: el fallo que declaró inconstitucional el derecho de explotación de canteras de la Municipalidad de Azul.
Se trata del caso Marengo S.A. c/ Municipalidad de Azul, en el que la Cámara Federal de Apelaciones de Mar del Plata confirmó, el 29 de agosto de 2025, la sentencia que había dejado sin efecto ese tributo.
La resolución de la Cámara rechazó la apelación presentada por el Municipio de Azul y confirmó el pronunciamiento del Juzgado Federal N.º 2 de esa ciudad, que el 27 de marzo de 2024 había declarado la inconstitucionalidad del Derecho de Explotación de Canteras, Extracción de Arena, Cascajo, Pedregullo, Sal y demás minerales, establecido en la Ordenanza Fiscal 4795.
El planteo había sido promovido por Marengo Sociedad Anónima Industrial, Comercial, Inmobiliaria y Financiera.
La empresa cuestionó el régimen municipal por considerar que el derecho cobrado por la extracción de minerales presentaba una superposición con tributos nacionales y no respondía a la prestación de un servicio municipal concreto.
Al apelar, la Municipalidad de Azul sostuvo que el tributo no gravaba el precio de venta de los productos, sino la extracción de recursos naturales. También cuestionó que se lo considerara análogo al Impuesto al Valor Agregado (IVA). Argumentó que la base imponible estaba constituida por las toneladas extraídas y que el cálculo equivalía al 3% del valor de la tonelada mineral.
Sin embargo, la Cámara consideró que la forma de determinar el monto a pagar mostraba una coincidencia sustancial con la base imponible del IVA. En particular, examinó la modificación introducida por la ordenanza vigente para 2023, que establecía que, para los materiales destinados a la elaboración de cemento y cal, el valor percibido por cada tonelada extraída tendría una incidencia equivalente al 3% del precio de venta en fábrica del cemento o la cal hidratada, sin incluir el IVA.
El juez de Cámara Eduardo Jiménez, cuyo voto recibió la adhesión de Alejandro Tazza, sostuvo que, aunque los hechos imponibles de ambos tributos no eran idénticos, existía una marcada similitud entre sus bases de cálculo, porque el monto que recaudaba el Municipio dependía del valor de venta de los materiales.
Para analizar esa coincidencia, la sentencia recurrió al artículo 9 de la Ley 23.548 de Coparticipación Federal, que establece la obligación de las provincias adheridas y de los municipios de sus jurisdicciones de no aplicar gravámenes locales análogos a los impuestos nacionales distribuidos. La Provincia de Buenos Aires adhirió a ese régimen mediante la Ley 11.244.
La Cámara entendió que el derecho de explotación de canteras de Azul resultaba incompatible con esa disposición. Consideró que la coincidencia en la base imponible podía generar una doble imposición sobre una misma fuente, ya que el Municipio percibía ingresos mediante el tributo local y, al mismo tiempo, participaba de los recursos provenientes de los impuestos nacionales coparticipados.
Pero hubo otro fundamento central en la decisión: la falta de acreditación de un servicio municipal concreto que justificara el cobro. Los jueces señalaron que la ordenanza no describía una prestación específica como contraprestación del derecho de explotación y que, durante el proceso, la Municipalidad tampoco había demostrado que brindara un servicio efectivo e individualizado a las empresas alcanzadas por el tributo.
La sentencia recordó que, para que una tasa municipal sea constitucional, debe existir una actividad estatal concreta, efectivamente prestada y vinculada con el contribuyente. Esa exigencia es relevante porque la propia Ley de Coparticipación contempla una excepción para las tasas retributivas de servicios efectivamente prestados.
Con esos argumentos, la Cámara rechazó el recurso municipal, confirmó la declaración de inconstitucionalidad del derecho de explotación de canteras de Azul e impuso las costas a la Municipalidad.
Ese pronunciamiento es el que ahora aparece invocado en las demandas contra Olavarría. Tanto Cantera Piatti como Canteras Argentinas sostienen que el régimen local presenta similitudes con el que fue cuestionado en Azul y utilizan el fallo Marengo como antecedente para solicitar que se declare la inconstitucionalidad del tributo municipal. La discusión deberá resolverse a partir de las características de las ordenanzas y del sistema de cobro vigente en Olavarría.
Los fundamentos de los jueces de Cámara
En su voto, el juez Eduardo Jiménez comenzó por reconocer que los municipios cuentan con autonomía y facultades tributarias, de acuerdo con el artículo 123 de la Constitución Nacional. Sin embargo, señaló que esas atribuciones no son ilimitadas y que deben ejercerse dentro del marco normativo al que las provincias adhirieron. En este caso, uno de esos límites es la Ley de Coparticipación Federal.
Al analizar la analogía entre el derecho municipal y el IVA, el magistrado tomó como referencia el criterio del tributarista Dino Jarach, según el cual no es necesario que dos tributos tengan hechos imponibles idénticos para que exista analogía. También puede configurarse cuando adoptan bases de medición sustancialmente iguales, aun cuando sus definiciones sean diferentes.
Ese criterio había sido recogido por la Corte Suprema de Justicia de la Nación en el precedente Pan American Energy. A partir de esa interpretación, Jiménez consideró que, en el caso de Azul, la diferencia entre el hecho imponible de ambos tributos no alcanzaba para descartar la superposición: el importe del derecho municipal estaba vinculado con el precio de venta de los productos, al igual que la base utilizada para determinar el IVA.
El juez explicó que esa forma de cálculo podía provocar que el Municipio obtuviera recursos por dos vías distintas a partir de una misma fuente. En palabras del fallo, “la nueva forma de calcular el valor de esta tasa, generaría un perjuicio tanto a la empresa demandante como a la provincia coparticipante”.
El otro aspecto que consideró decisivo fue la ausencia de una contraprestación municipal acreditada. Jiménez recordó que la Ley de Coparticipación excluye de la prohibición de aplicar tributos análogos a las tasas retributivas de servicios efectivamente prestados. Pero para que esa excepción resulte aplicable no alcanza con denominar al cobro como una tasa: debe existir un servicio concreto, individualizado y efectivamente brindado al contribuyente.
Para respaldar esa conclusión, citó jurisprudencia de la Corte Suprema, entre ella los precedentes Gasnor y Compañía Química. Allí se estableció que “debe corresponder siempre la concreta, efectiva e individualizada prestación de un servicio” vinculado con un bien o acto del contribuyente.
En el caso de Azul, el magistrado observó que la ordenanza no describía un servicio municipal como contraprestación por el derecho de explotación y que la Municipalidad tampoco había intentado demostrar durante el proceso que prestara una actividad concreta que justificara el cobro.
Por eso concluyó que no se encontraban acreditados los requisitos necesarios para considerar que el tributo era una tasa retributiva de servicios y sostuvo que se configuraba un supuesto de doble imposición contrario a la Ley de Coparticipación Federal.
El juez Alejandro Tazza adhirió a la solución propuesta y a los fundamentos expuestos por Jiménez. De ese modo, la Cámara confirmó la declaración de inconstitucionalidad dictada en primera instancia y rechazó la apelación de la Municipalidad de Azul.