Dos empresas mineras fueron a la Justicia para que se declare inconstitucional el «impuesto a la piedra»
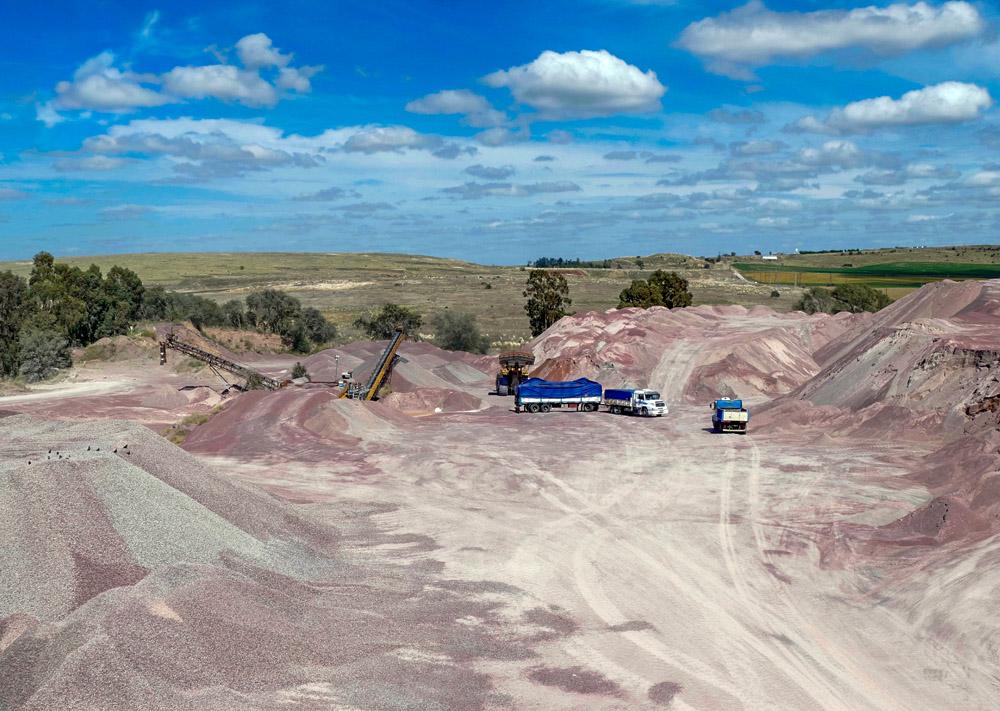
Cantera Piatti S.A. y Canteras Argentinas S.A. promovieron acciones ante el Juzgado Federal de Azul para cuestionar el tributo municipal. Ambas sostienen que se trata de un impuesto encubierto, que se superpone con gravámenes nacionales y que no tiene como respaldo la prestación de un servicio concreto. También solicitaron medidas cautelares para frenar los reclamos de cobro.
Dos empresas vinculadas con la explotación minera en Sierras Bayas llevaron a la Justicia Federal sus cuestionamientos al Derecho de Explotación de Canteras que cobra la Municipalidad de Olavarría. Cantera Piatti S.A. y Canteras Argentinas S.A. promovieron acciones declarativas de certeza para que se declare la inconstitucionalidad del gravamen y su inaplicabilidad respecto de sus respectivas actividades.

Las dos presentaciones fueron realizadas ante el Juzgado Federal de Azul y plantean que el tributo municipal constituye, en los hechos, un impuesto sobre la producción y comercialización de materiales pétreos, sustancialmente análogo al Impuesto al Valor Agregado (IVA). Por ese motivo, sostienen que viola la Ley de Coparticipación Federal de Impuestos, que prohíbe a las jurisdicciones adheridas aplicar gravámenes locales análogos a los nacionales coparticipados.
Como argumento adicional, ambas empresas cuestionan que la Municipalidad pueda justificar el cobro como una tasa retributiva de servicios. Afirman que no existe una contraprestación concreta, efectiva e individualizada que explique la obligación de pago ni una relación razonable entre los importes exigidos y el costo de las tareas municipales.
Además de pedir que se declare la inconstitucionalidad del derecho de canteras, las dos firmas solicitaron medidas cautelares para que el Municipio suspenda su exigibilidad y se abstenga de avanzar con reclamos administrativos o judiciales de cobro mientras se tramiten los procesos.
Los planteos de las empresas
En el caso de Cantera Piatti S.A., la demanda cuestiona los Derechos de Explotación previstos en los artículos 94 y siguientes de la Ordenanza Fiscal y 13 y siguientes de la Ordenanza Impositiva. La empresa sostiene que, aunque el gravamen se presenta formalmente como un derecho vinculado con la extracción, su cálculo termina representando aproximadamente el 3% del precio de venta de los materiales, sin incluir el IVA.

La firma afirma que la Municipalidad utiliza precios promedio ponderados según los volúmenes declarados por los productores y que, de esa manera, la carga municipal se calcula sobre una magnitud económica similar a la que alcanza el impuesto nacional. También sostiene que no se identifica qué servicio específico presta el Municipio para justificar esa percepción.
Piatti informó que presentó las declaraciones juradas correspondientes desde agosto de 2024, pero dejó de ingresar los importes resultantes. Por eso, además de pedir la inconstitucionalidad del tributo, reclama que se declare la inexistencia de la obligación de pagar los períodos declarados y no abonados desde entonces, así como los que se devenguen mientras continúe vigente el régimen cuestionado.
La cautelar solicitada por la empresa busca impedir que la Municipalidad avance con intimaciones o ejecuciones fiscales, embargos, restricciones para obtener certificados fiscales o dificultades para conseguir guías y permisos necesarios para trasladar los materiales extraídos.
Por su parte, Canteras Argentinas S.A., cuya explotación se encuentra en Ruta 226, kilómetro 288, también en Sierras Bayas, presentó una demanda con argumentos similares, aunque desarrolla cuestionamientos específicos sobre el mecanismo de determinación del gravamen y su actualización.
La empresa sostiene que la normativa municipal vincula el cobro con los volúmenes de extracción, pero cuestiona que los mínimos se actualicen mediante el Índice de Precios al Consumidor (IPC), sin una relación demostrable con el costo de los servicios de inspección y fiscalización. A su criterio, ese mecanismo termina capturando la evolución del valor económico de la producción y convierte al derecho en un impuesto encubierto.
Para exponer la dimensión de su actividad, incorporó una declaración jurada correspondiente a diciembre de 2025, en la que informó la extracción de 40.245,45 toneladas de arena, pedregullo, granza granítica, estabilizado, cascajo y escombro. También acompañó documentación de operaciones comerciales anticipadas por varios millones de pesos.
El antecedente judicial de Azul
Uno de los puntos en común de las dos demandas es la invocación del fallo dictado en la causa Marengo Sociedad Anónima Industrial, Comercial e Inmobiliaria contra Municipalidad de Azul. En ese expediente, la Cámara Federal de Apelaciones de Mar del Plata confirmó el 29 de agosto de 2025 la declaración de inconstitucionalidad del tributo aplicado por el Municipio de Azul.
Las empresas consideran que ese antecedente resulta relevante para analizar la situación de Olavarría. Aunque reconocen diferencias en el diseño de las ordenanzas de ambos municipios, sostienen que el resultado es equivalente: un gravamen sobre la actividad minera que no responde a un servicio municipal efectivamente prestado y que se superpone con impuestos nacionales.
Quieren que el Municipio justifique el cobro

Las presentaciones también buscan que durante los procesos se examine qué servicios presta efectivamente la Municipalidad a las empresas mineras y cuánto le cuesta realizarlos.
Cantera Piatti cuestiona la falta de identificación de una actividad municipal concreta vinculada con su explotación y sostiene que la carga tributaria no guarda proporción con el costo de una eventual fiscalización.
Canteras Argentinas, por su parte, solicitó una pericia contable para determinar cuánto recauda el Municipio por este concepto, qué incidencia tiene ese ingreso sobre el presupuesto y los recursos propios, y cuáles son los costos reales de las tareas de control. También pidió una pericia de ingeniería para establecer si existen personal, equipamiento e infraestructura específicamente destinados a fiscalizar las canteras y si se realizan obras viales vinculadas con el tránsito de maquinaria pesada.
En ambos casos, las empresas pretenden que sea la Municipalidad la que deba acreditar la prestación concreta, efectiva e individualizada de los servicios que justificarían el cobro.
Las demandas buscan, en definitiva, que la Justicia Federal declare inconstitucional el Derecho de Explotación de Canteras de Olavarría, impida su aplicación a las firmas demandantes y frene los mecanismos de cobro mientras se resuelven las controversias.