Impuesto a la Piedra: El fallo de 1949 que respaldó a Olavarría frente a las cementeras
Hace 77 años, la Suprema Corte de Justicia de la provincia de Buenos Aires rechazó una demanda de inconstitucionalidad contra el gravamen municipal y reconoció las facultades de Olavarría para cobrarlo por la explotación de canteras y la extracción de minerales.
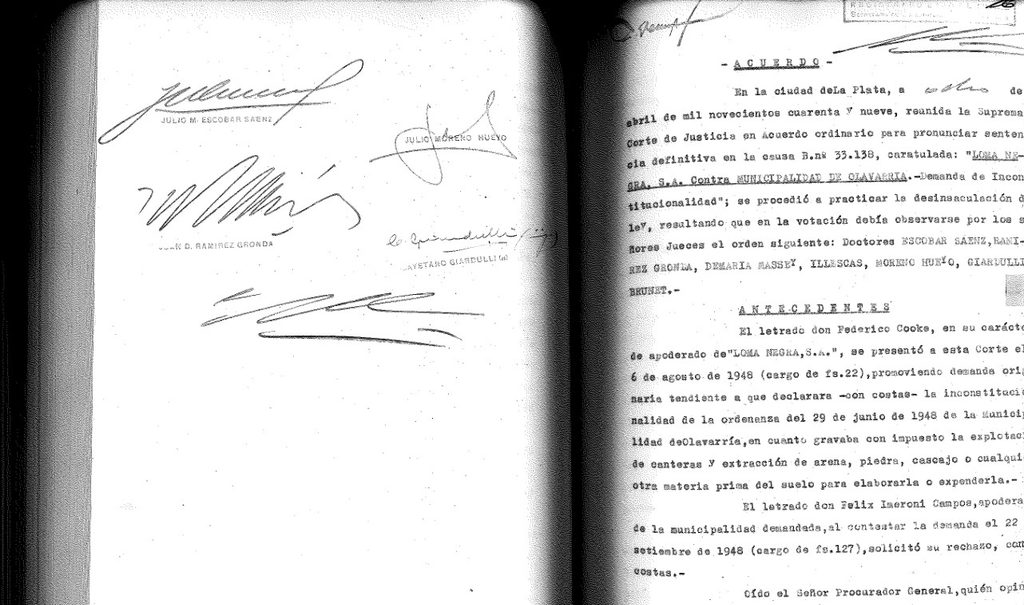
Las dos demandas judiciales presentadas por empresas mineras para cuestionar el Derecho de Explotación de Canteras de Olavarría tienen un antecedente directo en la historia del distrito. Para llegar a ese antecedente hay que remontarse al año 1949. Hace 77 años la Suprema Corte de Justicia de la provincia de Buenos Aires resolvió una controversia impulsada por empresas cementeras contra el Impuesto a la Piedra y respaldó las facultades del Municipio para gravar la extracción de recursos minerales dentro del Partido.
El expediente histórico permite reconstruir una discusión jurídica que enfrentó a la Municipalidad con algunas de las principales empresas vinculadas a la actividad minera de la región. El punto central era determinar si el gobierno local tenía atribuciones para establecer un impuesto sobre la explotación de canteras y la extracción de materias primas del suelo, incluso cuando los yacimientos pertenecían a particulares y estaban fuera de la planta urbana.
La controversia se originó en la ordenanza sancionada el 29 de junio de 1948, que estableció un gravamen sobre la explotación de canteras y la extracción de arena, piedra, cascajo y otras materias primas del suelo destinadas a su elaboración o comercialización. La norma alcanzaba, entre otros materiales, a los utilizados por la industria cementera.
Loma Negra S.A. presentó su demanda el 6 de agosto de 1948, a través de su apoderado, Federico Cooke. Solicitó que la Suprema Corte declarara inconstitucional la ordenanza municipal. Entre sus argumentos sostuvo que la Municipalidad carecía de facultades para crear ese impuesto, que existía una superposición con tributos provinciales y que la carga podía afectar el derecho de propiedad por su eventual carácter confiscatorio.
La empresa también cuestionó la interpretación de la Ley Orgánica de las Municipalidades que había utilizado el Municipio para fundamentar el gravamen. En particular, discutió que la referencia legal a la explotación de canteras y extracción de minerales en jurisdicción municipal habilitara a cobrar un impuesto sobre
yacimientos de propiedad privada. Además, invocó disposiciones del Código de Minería y de la Constitución Nacional.
La Municipalidad de Olavarría rechazó la presentación y defendió la validez de la ordenanza. El procurador general, en cambio, había opinado que correspondía hacer lugar a la demanda. La decisión quedó entonces en manos de los jueces de la Suprema Corte.
La jurisdicción municipal y la riqueza extraída del suelo
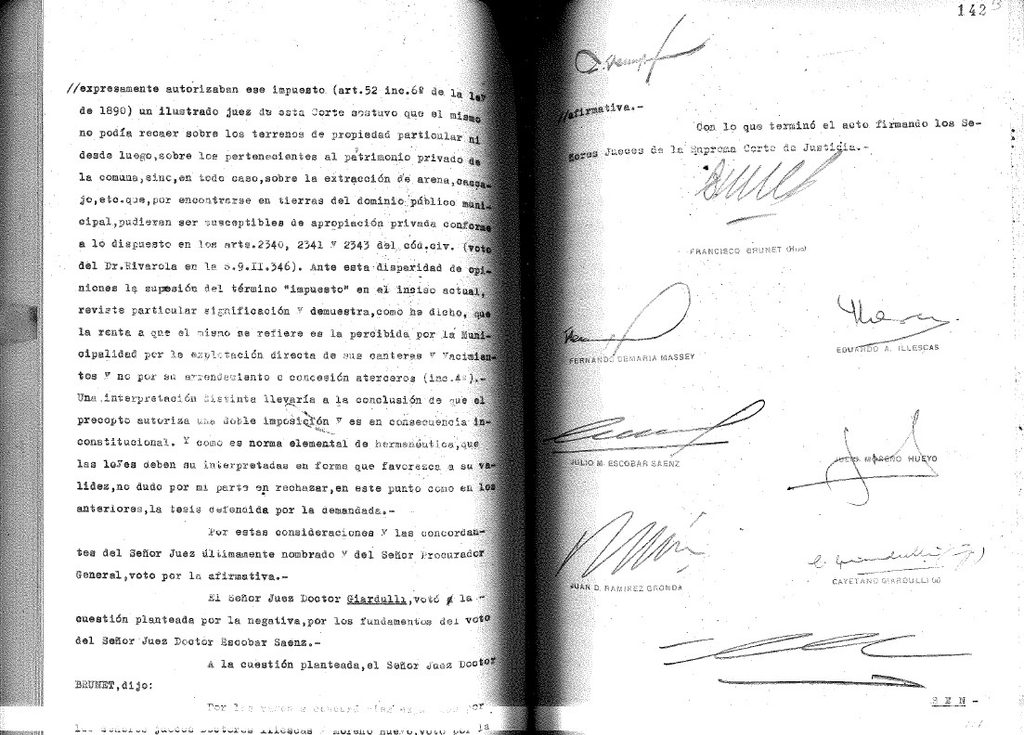
Uno de los fundamentos centrales del voto del juez Julio M. Escobar Sáenz fue que la Constitución provincial reconocía a las municipalidades la atribución de votar sus presupuestos y establecer los recursos necesarios para financiarlos. El magistrado relacionó esa facultad con el artículo 72, inciso 5º, de la Ley Orgánica de las Municipalidades Nº 4687, que incluía entre los recursos del tesoro municipal la explotación de canteras y la extracción de arena, cascajo, pedregullo, sal y demás minerales en jurisdicción municipal.
A partir de esa normativa, sostuvo que Olavarría tenía facultades para establecer el gravamen. También se detuvo en una cuestión territorial planteada por la empresa: los yacimientos no estaban dentro de la ciudad. Para Escobar Sáenz, esa circunstancia no modificaba la atribución municipal, porque la jurisdicción de la Municipalidad comprendía todo el Partido de Olavarría y no solamente los centros poblados.
El otro aspecto decisivo fue la naturaleza del impuesto. La empresa había argumentado que el gravamen se superponía con tributos provinciales sobre los inmuebles y las actividades lucrativas. El juez rechazó esa interpretación porque entendió que la ordenanza alcanzaba una materia imponible diferente: no gravaba el valor de la propiedad ni las ganancias de la actividad industrial, sino el material que se extraía del suelo.
En ese razonamiento aparece una de las frases más significativas del fallo, que sintetiza la posición adoptada por el magistrado: “Es la riqueza del suelo que se extrae, empobreciendo al partido, lo que origina la gravación”.
La distinción no era menor. Para el juez, el hecho que daba origen al impuesto era la extracción de los recursos naturales del territorio municipal. Por eso consideró que no existía superposición con los tributos provinciales que recaían sobre la propiedad inmobiliaria o las actividades lucrativas.
Escobar Sáenz también analizó el planteo de confiscatoriedad. La empresa sostenía que el impuesto podía absorber una parte sustancial de los beneficios de la explotación, pero el magistrado consideró que no se había acreditado esa circunstancia. En su voto observó, además, que la Municipalidad había cuestionado los valores económicos presentados por la firma y que no se habían aportado elementos suficientes para demostrar el perjuicio alegado.
Una decisión dividida
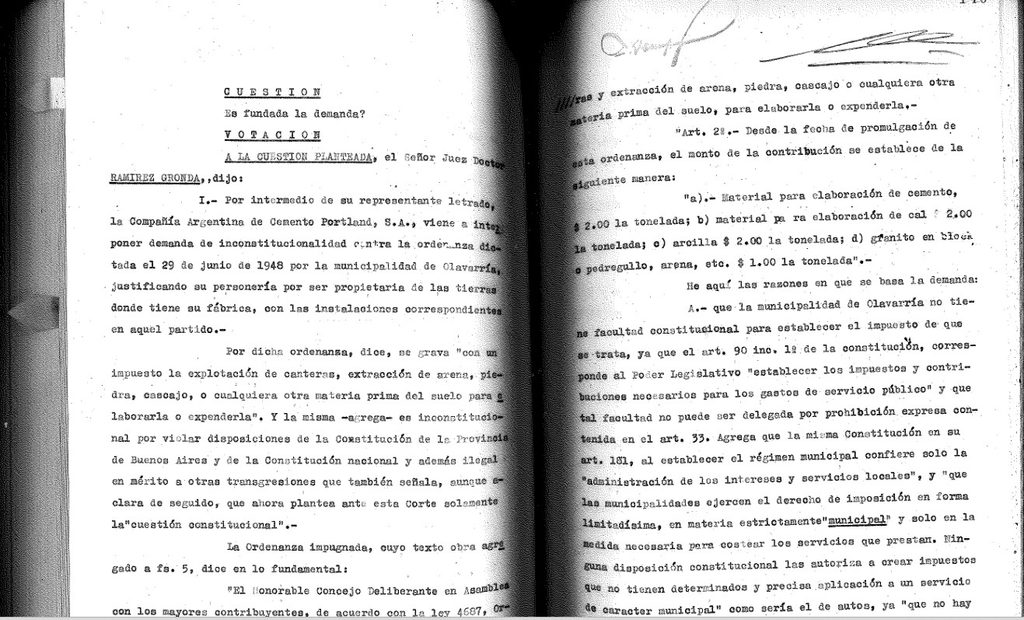
El respaldo a la ordenanza no fue unánime. En el expediente de Loma Negra hubo votos en disidencia que plantearon una interpretación diferente de las facultades municipales.
El juez Eduardo A. Illescas entendió que la Ley Orgánica habilitaba a los municipios a obtener recursos de la explotación de canteras de su propiedad, pero no a imponer tributos sobre la producción de canteras privadas. Para sostener esa posición reconstruyó los antecedentes legislativos de la norma y señaló que las disposiciones anteriores habían contemplado la extracción de arena y cascajo como recursos vinculados al aprovechamiento de bienes públicos.
Desde esa lectura, la expresión «explotación de canteras» no podía interpretarse como una autorización para gravar cualquier yacimiento situado dentro de los límites municipales. A su criterio, la ordenanza había creado un impuesto fiscal que excedía las atribuciones de la Comuna.
Julio Moreno Hueyo también votó contra la validez del gravamen, aunque desarrolló otros argumentos. Consideró que el impuesto recaía sobre la actividad lucrativa de las empresas y que, por lo tanto, se superponía con cargas provinciales que ya alcanzaban esa actividad. También advirtió sobre los límites del poder tributario municipal frente a las facultades de la Legislatura bonaerense.
La discusión, por lo tanto, no se redujo a una diferencia sobre la conveniencia de cobrar el impuesto. Los jueces debatieron el alcance de la autonomía municipal, la interpretación de la Ley Orgánica y la posibilidad de que una Municipalidad estableciera un tributo sobre la extracción de recursos de propiedades privadas.
La mayoría, sin embargo, respaldó la posición de Olavarría y rechazó la demanda de Loma Negra.
El planteo de otra cementera
El documento de la Suprema Corte también registra otra controversia contra la misma ordenanza: la demanda de Compañía Argentina de Cemento Portland S.A., presentada el 7 de agosto de 1948.
La empresa cuestionó el gravamen con argumentos similares. La discusión volvió a girar en torno a las facultades impositivas de la Municipalidad, la posible superposición con tributos provinciales y el alcance de la disposición de la Ley Orgánica que incluía la explotación de canteras y la extracción de minerales entre los recursos municipales.
En este segundo expediente también hubo posiciones contrapuestas. La mayoría entendió que la ordenanza encontraba sustento en las atribuciones reconocidas por la Constitución provincial y la Ley Orgánica de las Municipalidades. En cambio, los jueces que votaron en disidencia mantuvieron la interpretación restrictiva sobre la posibilidad de gravar canteras de propiedad privada.
La sentencia volvió a rechazar la demanda. Entre sus fundamentos, el tribunal sostuvo que los municipios podían establecer sus propios recursos dentro de los límites de sus atribuciones y que el impuesto de Olavarría no alcanzaba la misma materia imponible que los tributos provinciales sobre inmuebles y actividades lucrativas.
También descartó que la existencia de gravámenes diferentes entre municipios vulnerara por sí misma el principio de igualdad tributaria. Para la mayoría, esa interpretación habría vaciado de contenido las facultades que la Constitución reconocía a cada gobierno local para financiar sus presupuestos.
Qué resolvió la Suprema Corte
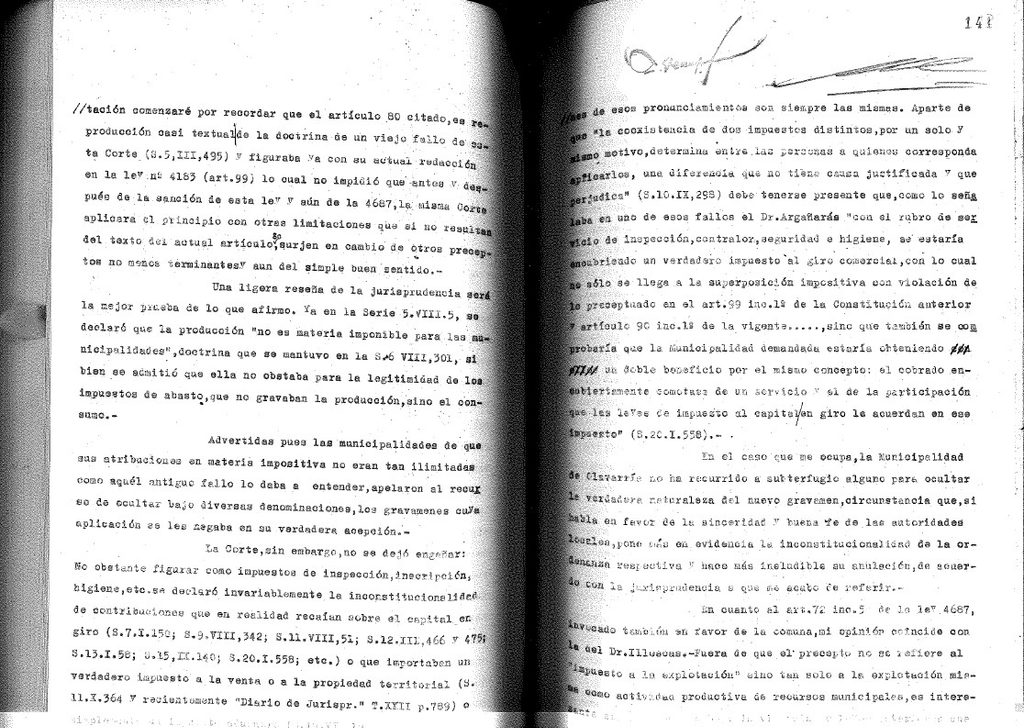
En las dos controversias, la mayoría del máximo tribunal bonaerense rechazó los planteos de inconstitucionalidad y respaldó la ordenanza municipal. La resolución reconoció que Olavarría podía gravar la extracción de minerales y la explotación de canteras dentro de su jurisdicción, aun cuando los yacimientos estuvieran fuera de la planta urbana y fueran de propiedad privada.
El alcance del pronunciamiento también tuvo un límite: la Suprema Corte aclaró que, por la vía procesal utilizada, debía resolver las cuestiones vinculadas con la Constitución de la provincia de Buenos Aires. Por eso dejó fuera del análisis otros planteos relacionados con la Constitución Nacional y el Código de Minería.