Impuesto a la Piedra: “Nosotros no gravamos la venta, gravamos la extracción”
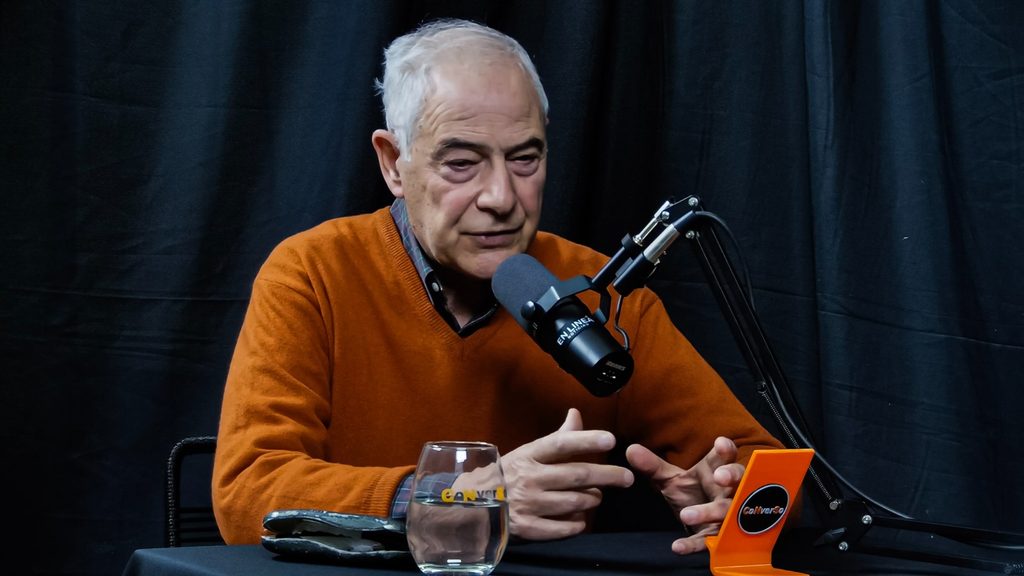
La frase corresponde al doctor Amilcar Dirazar, ex subsecretario de Asuntos Legales de la Municipalidad de Olavarría. Se trata de una entrevista de archivo, en CoNverSo, que este viernes adquiere más actualidad dado las demandas iniciadas por Canteras Argentinas y Piatti contra la constitucionalidad del Impuesto a la Piedra.
Las dos demandas judiciales que se conocieron este viernes contra la Municipalidad de Olavarría reabrieron la discusión sobre la constitucionalidad del Derecho de Explotación de Canteras.
En ese contexto, cobra actualidad una definición que el abogado Amílcar Dirazar había planteado el 23 de septiembre, durante una entrevista con CoNverSo.
Durante décadas el doctor Amilcar Dirazar se desempeñó como Subsecretario de Asuntos Legales de la Municipalidad de Olavarría y, en materia de derecho administrativo, es palabra más que autorizada cada vez que se habla de Tasas o tributos municipales.
En aquella entrevista, diferenció el Impuesto a la Piedra de Azul con el de Olavarría. “Nosotros no gravamos la venta, sino que gravamos la extracción”.
En aquella entrevista, Dirazar había comparado la situación de Olavarría con el antecedente de Azul, donde la Justicia Federal confirmó la inconstitucionalidad del Derecho de Explotación de Canteras. El abogado consideró que el Municipio local se encuentra en una posición jurídica diferente porque, según su interpretación, no cobra sobre el precio de venta de los materiales, sino sobre la extracción de un recurso natural no renovable.
“Yo creo que en Olavarría estamos bastante mejor posicionados que, por ejemplo, lo que le acaba de suceder a Azul”, afirmó. Y explicó que, en el caso resuelto por la Cámara Federal, la objeción estuvo vinculada con la superposición del hecho imponible con otros tributos, fundamentalmente el IVA.
Para Dirazar, la razón de ser del derecho que cobra Olavarría está vinculada con el impacto que produce la extracción de recursos minerales. “La naturaleza jurídica, o sea, la razón de ser por la cual Olavarría y los otros partidos que puedan cobrar este tributo radica en que las empresas están extrayendo del suelo un recurso natural no renovable, dejando un estado de empobrecimiento en el suelo”, sostuvo.
En ese punto, recuperó un argumento que, según señaló, había sido utilizado al comentar el fallo judicial: “El pozo de pobreza que se origina como consecuencia de la extracción de un recurso natural no renovable”. Desde esa perspectiva, consideró que esa circunstancia justifica las facultades municipales para aplicar el tributo.
El abogado insistió en que la diferencia debe buscarse en la base sobre la que se calcula el derecho. “Siempre, como te digo, gravando la extracción y no gravando el precio de venta o la cantidad de toneladas que pueda vender el contribuyente”, remarcó.